La mention TVA change de nom au 1er janvier 2027
Si vous facturez en franchise de TVA, il y a de fortes chances que vous soyez passé à côté de l’info. Normal : personne ne vous a envoyé de mail, personne n’a fait de communication officielle. Juste une nouvelle référence glissée discrètement sur impots.gouv.fr.
On vous explique ce qui change, pourquoi, et surtout ce que vous avez (ou pas) à faire de votre côté.
Ce qui change concrètement
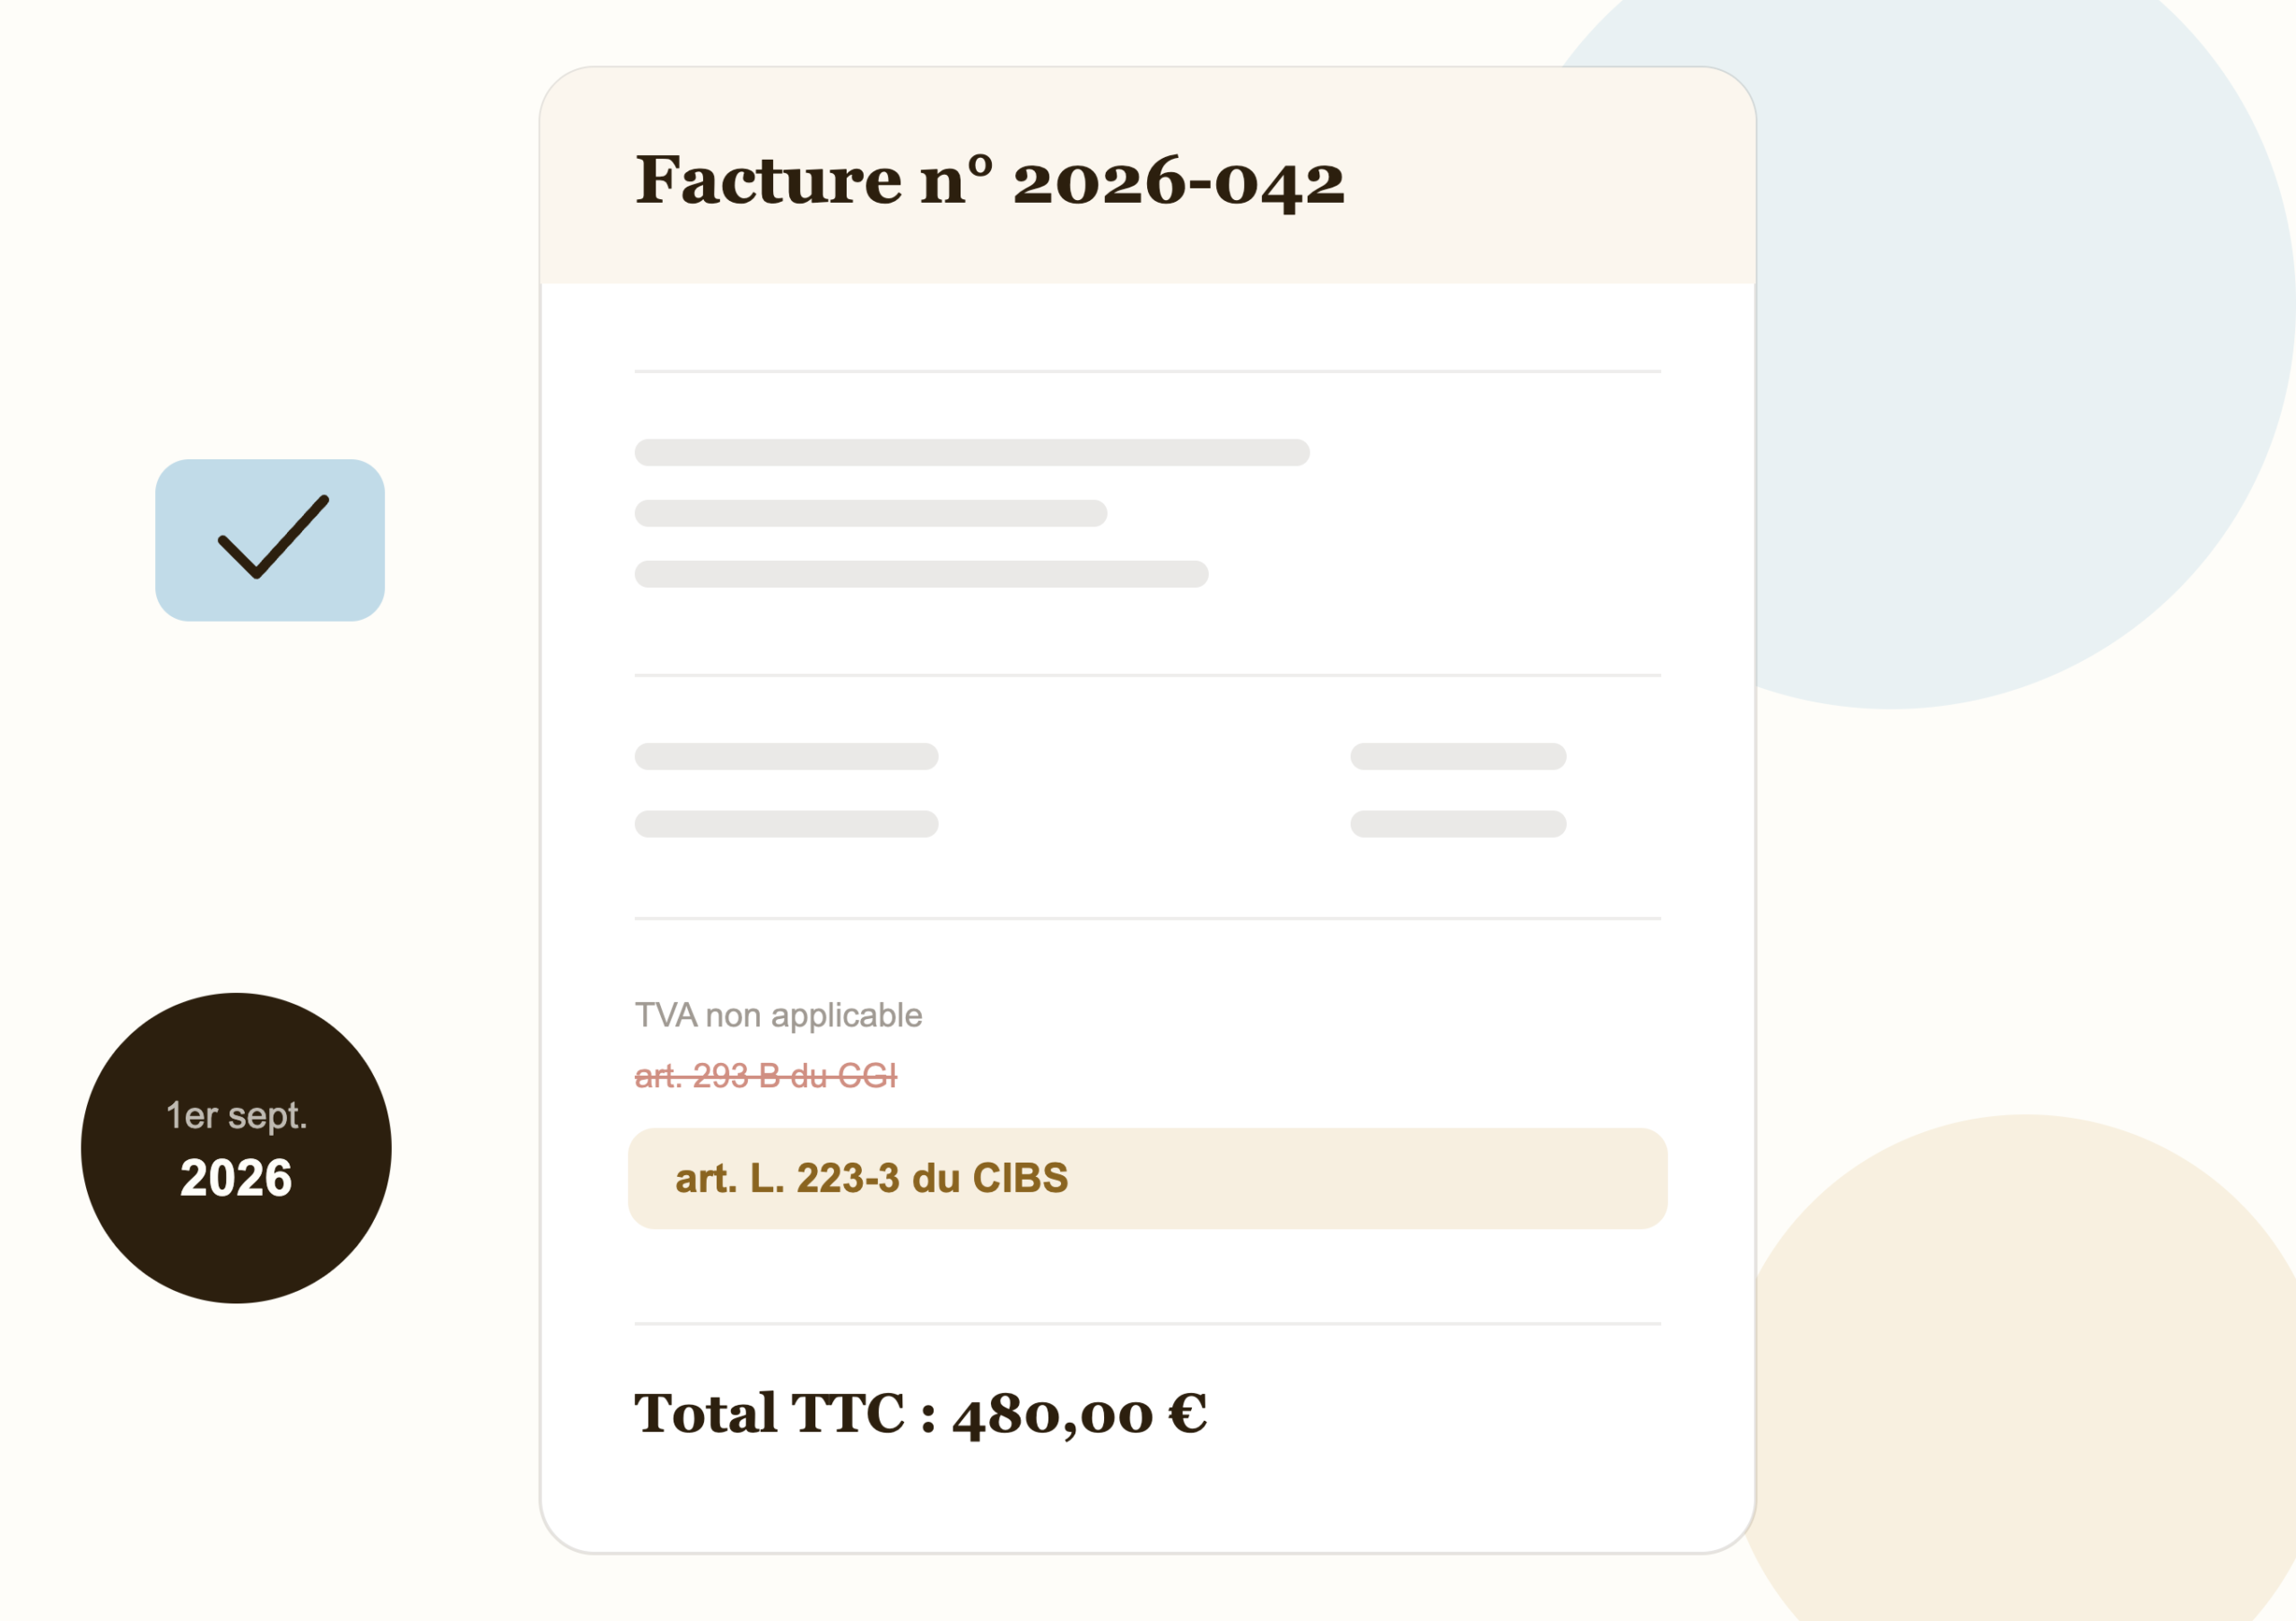
Quand vous êtes en franchise de TVA, la petite mention que vous ajoutez sur vos factures va bientôt changer de formulation. Jusqu’au 31 décembre 2026, vous indiquez TVA non applicable, art. 293 B du CGI. Mais à partir du 1er janvier 2027, cette phrase deviendra TVA non applicable, art. L. 233-3 du CIBS. En dehors de cette modification dans la référence légale entre parenthèses, rien ne bouge : ni votre régime, ni les seuils de franchise, ni votre droit à l’exonération de TVA.
Cette simple évolution vise probablement à aligner la réglementation avec des textes plus récents, sans impacter le fonctionnement de votre franchise de TVA. Reste à voir comment cette modification sera perçue dans la pratique quotidienne de la facturation.
Pourquoi ce changement
Rien d’arbitraire derrière ça : c’est un chantier de simplification administrative lancé il y a plusieurs années. Les règles fiscales sur les biens et services étaient éparpillées dans une vingtaine de codes différents (le CGI, le code des douanes, le code de l’énergie, le code du cinéma…). L’idée a été de tout regrouper dans un texte unique, le Code des impositions sur les biens et services, le CIBS.
La TVA était le dernier gros morceau de ce puzzle à basculer. C’est désormais prévu pour le 1er janvier 2027 (la bascule a été reportée depuis le 1er septembre 2026 initialement annoncé). On parle quand même d’environ 230 articles du CGI qui se retrouvent éclatés en près de 1 000 articles dans le CIBS. Un vrai déménagement, mais pas une réécriture des règles.
Les dates à retenir
| Date | Ce qu’il se passe |
|---|---|
| 1er janvier 2027 | La nouvelle référence CIBS entre en vigueur |
| Jusqu’au 30 juin 2028 | L’ancienne mention (293 B du CGI) reste tolérée |
Vous avez donc une bonne marge : plus d’un an pendant lequel les deux formulations sont acceptées. Rien ne vous oblige à tout changer du jour au lendemain.
Qui est concerné
Tous ceux qui bénéficient d’une franchise de TVA, sans aucune exception, sont concernés par un changement qui s’appliquera uniformément, quel que soit le type de clients facturés, professionnels ou particuliers, et peu importe que la facture soit envoyée en version PDF ou sur support papier. En effet, la référence légale associée à cette franchise sera modifiée pour l’ensemble des cas à un moment donné.
Cette modification ne se limite pas aux seules factures. Les documents commerciaux comme les devis et les conditions générales de vente (CGV) dans lesquels figure l’article 293 B devront eux aussi être actualisés. Il faudra donc prévoir la mise à jour de toute mention de cette référence avant le 30 juin 2028, afin de rester conforme aux nouvelles exigences légales.
Ce que vous devez faire, selon votre situation
Vous utilisez un logiciel de facturation (Indy, ou autre) : vous n’avez rien à faire. La mise à jour se fait de leur côté. Vérifiez simplement, après le 1er janvier 2027, que la nouvelle mention est bien apparue sur vos factures.
Vous faites vos factures à la main (Word, Excel, ou modèle perso) : c’est à vous de mettre à jour le modèle. Remplacez la mention par la nouvelle référence (ou gardez les deux pendant la transition, ça lève tout doute pour votre client et votre comptable). Pensez aussi à vos devis et vos CGV. Vos anciennes factures, elles, restent valables telles quelles : vous n’y touchez pas.
Le piège à éviter : ce n’est pas la facturation électronique
Deux réformes bien différentes, à ne pas confondre : la modification de la mention TVA, désormais prévue au 1er janvier 2027, et l’obligation de recevoir des factures électroniques, qui démarre elle bien le 1er septembre 2026. D’un côté, il y a la modification de la mention TVA sur les documents commerciaux dont on a déjà parlé. De l’autre, c’est l’obligation de commencer à recevoir des factures électroniques.
Ces deux changements ne se recoupent pas du tout. Mettre à jour la mention TVA sur vos factures ne signifie pas que vous respectez déjà les règles pour la facturation électronique. Et inversement, être en règle avec la facturation électronique ne garantit pas que la mention TVA est correcte. Ce sont donc bien deux sujets à gérer indépendamment, avec des calendriers différents.
Dans ce contexte, si vous n’avez pas encore vérifié que votre système de facturation est bien connecté à une plateforme habilitée pour recevoir des factures électroniques, il est temps de vous en assurer. Cette étape est essentielle pour être prêt et éviter les problèmes une fois la réforme mise en place..
En résumé
- La mention TVA change de référence légale au 1er janvier 2027 (reporté depuis le 1er septembre 2026), pas de fond.
- Vous avez jusqu’au 30 juin 2028 pour vous aligner.
- Concerné : toute personne en franchise de TVA, sur factures, devis et CGV.
- Logiciel de facturation : rien à faire. Modèle fait maison : à mettre à jour vous-même.
- Ce changement n’a aucun lien avec la facturation électronique, qui démarre le 1er septembre 2026, sur un calendrier différent.
Notre avis chez Prisméa
Sur le fond, on ne peut qu’applaudir l’idée de rendre le droit fiscal plus lisible. Sur la forme, on est plus réservés : un changement qui touche des centaines de milliers d’indépendants, annoncé sans campagne officielle, ça laisse un goût d’inachevé.
Dans les faits, si vous êtes bien équipé, vous ne verrez probablement rien passer. Mais si vous gérez vos documents commerciaux vous-même, ou si votre mention TVA apparaît quelque part sur votre site (pied de page, mentions légales, page de vente), c’est le moment d’y jeter un œil.
Vous vendez en ligne ? Profites-en pour relire toutes les mentions légales d’une boutique en ligne : CGV, bouton de rétractation, médiateur, cookies.
C’est justement le genre de détail qu’on traque avec Léa dans nos audits de conformité pour nos clients.